两年前的“9·24行情”仍让人记忆犹新。当天上证指数收于2863.13点,涨幅达4.15%,创下2020年7月6日以来的最大单日涨幅。随后五个交易日内,上证指数突破3000点,9月30日更是单日暴涨8.06%至3336.50点。深成指涨10.67%,创业板涨15.36%,创历史最大单日涨幅。两市成交额约2.6万亿,刷新历史纪录。10月8日国庆后首日,上证以涨停板价3674.4点开盘,这也是这轮快牛的终点。
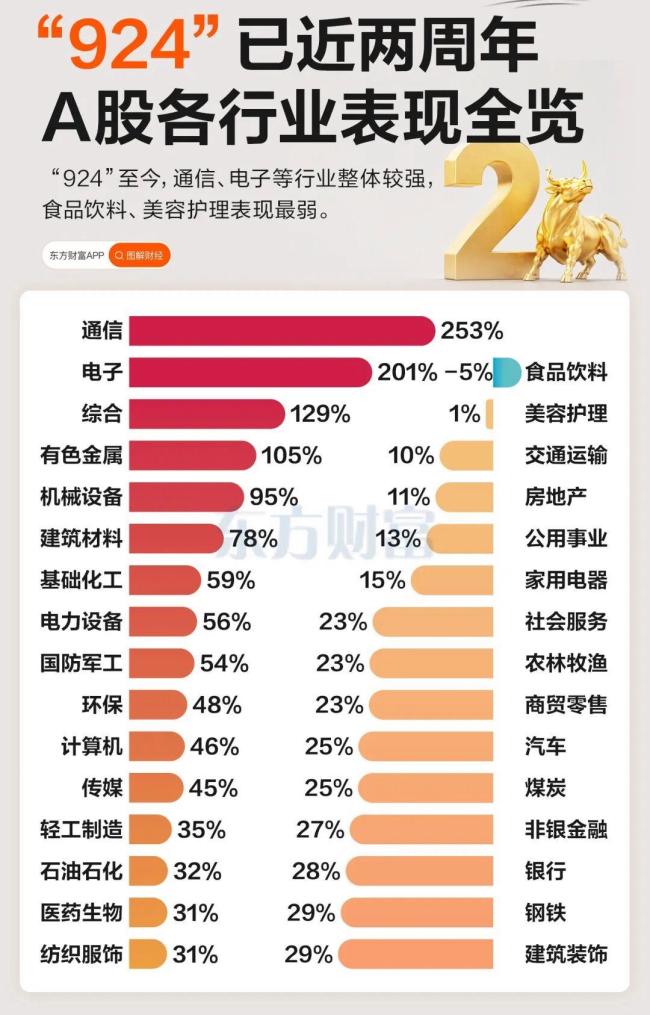
两年过去,截至2026年9月18日,A股总市值从81.67万亿增长到129.49万亿,增幅为58.5%。电子行业总市值从6.12万亿增至24.81万亿,超越银行成为A股第一大行业;通信行业涨幅达195.89%,有色金属和机械设备增幅均超过100%。银行板块增幅为35%,贡献了4.16万亿增量。与此同时,消费与传统行业表现不佳:食品饮料总市值由4.19万亿元降至3.65万亿元,降幅13%;房地产总市值微降约0.5%;煤炭、钢铁、交通运输等行业虽未缩水但增幅有限。行业首尾市值涨跌差超过250个百分点。

从指数来看,上证累计上涨约四成(2863点到3950点一线),创业板指涨121%,科创50涨156%。剔除期间上市新股后,全市场个股涨幅中位数约为53%,约九成个股高于“9·24”价位。然而,仍有600多只个股股价跌回起点,如中交地产(现为中交发展)、万泰生物、万科A等腰斩过半。2026年以来,全A涨跌幅中位数为-12.94%,951只个股不涨反跌。尽管指数创新高,个股中位数仍在低位,这不是全面牛市,而是一场极端的结构性牛市。
这轮“9·24”以来的行情,本质是围绕AI与高端制造的结构性市值迁徙,新旧动能分化明显。A股结构性的K型分化使得科技股难以持续狂飙,消费股若不起,股市难以持续走强。2026年6月22日的《天量第二,轮涨已近》指出:“A股在经历上半年的严重分化后,面临着收敛的强力。”自那时起,沪指高点至今未被超越,消费股起不来,站上6月22日的高点依然困难。
“9·24”当天创设的两项工具——证券基金保险互换便利和股票回购增持再贷款,是这轮行情的制度基础。潘功胜在国新办发布会上披露,互换便利已开展两次操作,总金额1050亿元;超500家上市公司和主要股东公告使用贷款回购增持,贷款总金额约3000亿元。这两项工具后来合并使用,总额度8000亿元,自有资金比例要求从30%降至10%,贷款期限延长至3年,结构性工具利率下调0.25个百分点至1.5%。截至2025年11月5日,760家上市公司披露回购增持贷款支持,贷款金额上限1536.04亿元。刘纪鹏评价称,A股四个月上涨800点是最显著的表现。
然而,这些工具的逆周期调节属性意味着它们只在市场被明显低估时才会被主动使用。潘功胜表示,在去年11月、今年元旦前后以及4月初美国滥施关税冲击时,互换便利使用量明显增加。换句话说,这些工具是托底的盾,而非推涨的矛。当市场从2700点回到3900点附近,工具的使用意愿自然下降。
如今,A股面对的是完全不同的环境。美联储加息25个基点至3.75%-4.00%,人民币逆势升破6.7,央行7天逆回购维持1.40%,中美10年期利差倒挂超300基点。国内政策“以我为主”,但外部约束收紧。“9·24”行情的起点是市场极度悲观、政策超预期和估值历史低位三重共振,而今天这三个条件一个都不具备。上证在3900点附近,PE在16倍左右,政策工具从“创设”进入“常态化使用”阶段。
“9·24”行情表明,政策能改变趋势,但改变不了结构。48万亿增量的分配是资本用脚投票的结果——涌向AI和高端制造,绕开消费和地产。两年前大家以为进场就能赢正规实盘配资,两年后发现选错赛道等于白来。说到底,日光之下并无新事。2015年的杠杆牛也是从普涨开始、以分化终结,只不过那一轮靠的是资金,这一轮靠的是产业。工具还是那些工具,牛还是那头结构牛,只是换了批被套的人。
元鼎证券:平台特点解析与最新证券业务服务指南提示:本文来自互联网,不代表本网站观点。