10月16日最靠谱股票配资平台,中汽协发布了9月数据:单月汽车出口105.3万辆,同比增长61.4%;1到9月累计820.5万辆,同比增长65.8%。中汽协副秘书长陈士华在发布会上预测,2026年中国汽车出口有望突破1000万辆。这个数字在2019年是不可想象的,那一年中国汽车出口还不到60万辆。五年时间,从不到60万到突破1000万,年复合增速大约75%。
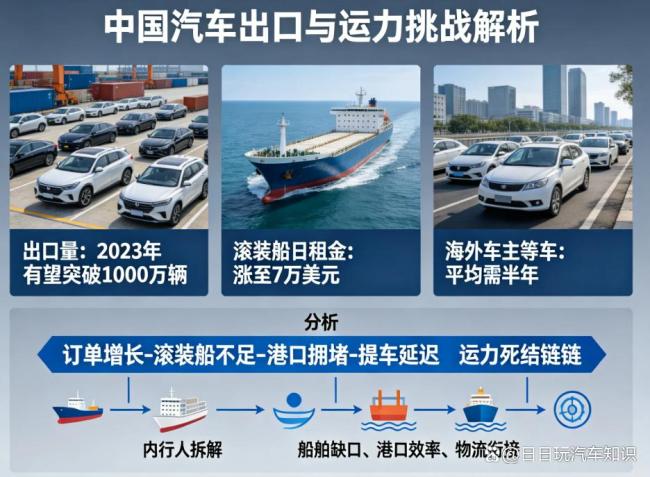
然而,“卖出去”和“运出去”之间存在差距。全球汽车运输船船队规模近年来扩充了约40%,但运力增长远远追不上出口增速。2026年6月,6500车位级汽车运输船的一年期平均日租金达到7万美元,较2025年底的4.25万美元上涨约65%。上汽安吉物流以日租金9万美元签下东太平洋航运一艘7060车位的船,较同型船基准溢价约70%;两艘老旧滚装船也被中远海运以每天4万美元签了34个月的长期租约。2026年全年挂靠上海南港码头的全球汽车滚装船舱位,年初就已经全部订满。
据估计,中国每年有多达200万到400万辆汽车是通过集装箱等非专业方式出口的,这意味着相当一部分出口车辆没有坐上滚装船。这个数字可能低估了真实缺口,因为非专业运力承接的车辆未来仍会回流专业汽车船,当前PCTC的有效运力缺口被掩盖了一部分。
面对这种情况,中国车企没有坐等船东降价。上汽安吉物流远洋船队规模已超过20艘,比亚迪8艘自营滚装船投入运营、年运力约30万辆,奇瑞3艘、吉利2艘也在跑。比亚迪最新确认追加10艘新船,总造价超10亿美元,但交付要等到2029到2031年。另一条路是把车装进集装箱。太仓港与中远海运开发的“可折叠商品车专用框架”,48英尺框架每层装3台整车,舱内堆8层,单船可运千余台,9月已经跑通了到秘鲁钱凯港的常态化航线,单箱物流成本降低约20%。
一辆6500到7000车位的主流汽车运输船,日租金从4万美元涨到7万美元,一年租船成本从1460万美元跳到2555万美元,单船一年多花1095万美元,折合人民币接近8000万元。这笔钱最终要摊到每一辆出口的车上。按一艘船一年周转10次、每次装载5000辆车来估算,一年多出的1095万美元分摊到5万辆车上,每台车的海运成本大约多出219美元,折合人民币约1560元。实际分摊取决于航线、装载率和租约结构,但方向是明确的:海运成本在整车出口成本中的占比可以达到10%左右,运费上涨压缩了出口业务的利润空间。
更麻烦的是租不到船。对于没有自营船队的车企,出海面临的第一道关卡不是价格,而是船期跟生产节奏对不上——车造出来了,舱位排不进去,只能压在港口等,销售前端“有单无车”的损失比运费本身更致命。头部车企宁可砸几十亿自己造船。比亚迪测算显示,自建滚装船后,单车运输成本可以降低5600到7000元,相比租船模式降幅在30%到40%。按每艘船年周转10次、每次5000辆计算,一年节省的成本预计可达27亿元,大约两年就能把造船的钱省回来。上汽、奇瑞、吉利走的是同样的逻辑,区别只是船队规模和推进节奏。但自建船队不是万能解。比亚迪8艘船全部满编,年运力大约30万辆,而比亚迪一家9月的出口量就远超这个船队一年的周转能力。新订的10艘要到2029年之后才陆续交付,中间这两三年的运力缺口,还得靠租船和集装箱来填。
滚装船不够,集装箱来凑,这句话在2026年已经不是应急口号了。太仓港的做法提供了一个可复制的样本。中远海运特运开发的“可折叠商品车专用框架”,适配多用途纸浆船,48英尺框架每层装3台整车,舱内最高堆8层,单船能运一千多台,运力相当于一艘小型专业滚装船。去程装整车,回程装纸浆,框架折叠后不占空间,双向都有货可拉。9月23日,“巴拉那瓜”轮载着2445台国产车靠泊秘鲁钱凯港,这条框架箱航线已经进入常态化运营,单箱物流成本比传统方式降低约20%。从全局看,集装箱运车承接的规模大约在200万辆级别,对应的集装箱装载需求在50万到100万个40英尺箱之间。这个量级放在1000万辆的总盘子里不是主角,但它解决的是“有车没船”的燃眉之急,而且在滚装船舱位被提前几年锁死的情况下,集装箱的灵活性是滚装船给不了的。
但集装箱方案有其局限性。框架模式的单船运力终究有限,装卸效率不如滚装船的直接驶入驶出,而且对港口作业能力有额外要求。分析认为,当前由非滚装船承运的200万到400万辆车,未来仍会回流专业汽车船——集装箱是过渡方案,不是终局。
运力紧张不仅仅是物流问题。中国船厂承接了2026年全球滚装船新造订单的绝大部分。2026年1到8月全球订造58艘PCTC,其中56艘由中国船厂获得,占比约96.6%。2025年全年全球只有9艘订单,2026年订单量大幅回升。中国车企在造船,中国船厂在接单,运力供给的增量正在以“中国造、中国运”的方式被补上。但这批新船从下单到交付需要三到四年,2026年的缺口不可能靠2026年的订单填平。另一个变量是海外本地化生产。中国车企在欧洲、东南亚、拉美建厂和KD(散件组装)基地的推进,会逐步降低整车出口的海运需求。但这同样是一个以“年”为单位的过程,远水不解近渴。
回到普通买车人最关心的问题:这件事跟你有什么关系?出口运力紧张会间接影响国内市场的供应节奏和定价。当车企的运力资源有限时,优先级会向利润更高的海外市场倾斜,国内某些热门车型的交付节奏可能因此受到牵制。自建船队和集装箱替代方案的成熟,长期看有利于中国品牌在海外建立更稳定的价格和交付预期。交付准时率上去了,海外经销商才敢备货,品牌口碑才能从“便宜”变成“靠谱”。运力成本的变化会成为一个观察出口车企真实竞争力的窗口。有自营船队、有长期租约锁价能力的车企,抗运费波动的能力远强于依赖现货舱位的企业。
1000万辆出口目标摆在前面,船不够用是实实在在的瓶颈,但也是中国汽车出海从“卖产品”走向“控供应链”的必经关口。租船、造船、集装箱、海外建厂,四条路同时在走最靠谱股票配资平台,没有哪一条能单独解决问题,但四条路加在一起,正在把“运不出去”的天花板一点一点往上顶。对国内消费者来说,这场运力博弈的最终结果,会体现在你下一台车的全球供应链成熟度上。
元鼎证券:平台特点解析与最新证券业务服务指南提示:本文来自互联网,不代表本网站观点。