大学生最爱品牌市值发超80% 中国市场连续下滑。截至2026年10月初,耐克股价徘徊在33美元附近,与2021年11月179美元的历史高点相比,跌幅超过80%,市值从2640亿美元降至500亿美元左右。9月底,耐克被剔除出标普100指数,结束了其作为美股核心蓝筹的历史。2026年内,耐克股价累计跌幅达46.84%,成为道琼斯30只成分股中表现最差的一只。
问题的核心在中国市场。2026年10月1日,耐克发布2027财年第一季度财报,当季营收112.13亿美元,同比下降4%,低于市场预期。净利润7.12亿美元,同比下降2%。大中华区营收11.80亿美元,同比暴跌22%,按汇率中性计算跌幅扩大到26%。这已经是耐克在中国连续第九个季度的营收下滑。2026财年全年,耐克中国市场收入58.47亿美元,同比下降11%,息税前利润下滑20%。
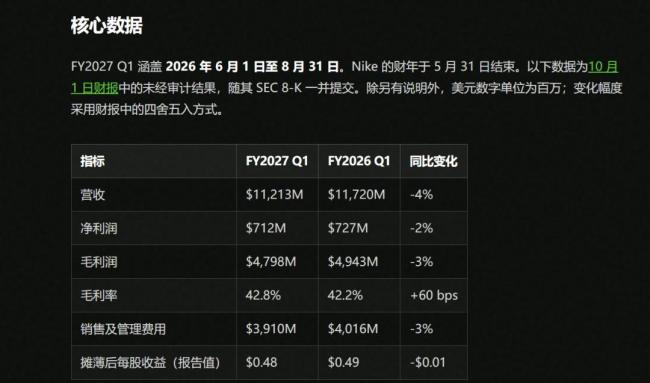
财报发布当晚,耐克盘后股价一度跳水超8%,次日收盘再跌3.64%。首席执行官埃利奥特·希尔坦承:“我们在耐克运动休闲、Jordan品牌和大中华区仍有更多工作要做。”财报中还宣布将大中华区与亚太及拉美地区合并,并启动名为“Pace”的运营模式转型计划,预计到2031财年累计节省约25亿美元,同时确认约10亿美元的税前重组费用,包括新一轮裁员。此举被视为对中国市场的战略退却。
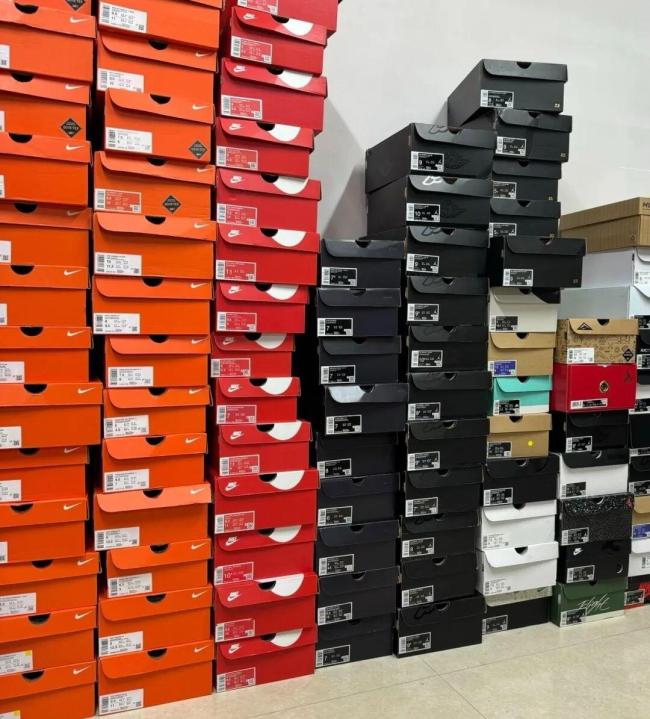
过去十年,耐克在中国市场的繁荣建立在一套精妙的“球鞋文化”之上。Dunk系列、AJ系列通过限量发售和联名合作,成为年轻人的“社交货币”,二级市场溢价数倍是常态。但如今,这套逻辑正在崩塌。据财报数据,Jordan品牌整体势头明显衰退,Dunk系列营收锐减近50%,大量当年的“爆款”在得物等二级市场上跌至发售价以下。
耐克力推的DTC(直面消费者)战略在中国市场产生了副作用。绕过经销商直接面对消费者本意是提升利润率,结果却是将库存风险全部揽入自身体系。需求一旦下滑,自营渠道的库存便如滚雪球般膨胀,只能靠持续打折清货。官方旗舰店带头降价,经销商被迫跟进,全渠道陷入“折扣—滞销—更大折扣”的死循环。管理层承认,“数字渠道长期处于折扣状态,严重削弱了品牌影响力”。
与此同时,中国本土品牌安踏集团正以另一种姿态稳固自己的王座。2026年8月,安踏体育发布中期答卷:上半年营收435.1亿元人民币,同比增长12.9%,经营溢利117.6亿元,同比增长16.1%,毛利率提升至63.9%,经营利润率达到27.0%。分品牌来看,安踏主品牌收入177.7亿元,同比增长4.8%,FILA斐乐收入150.5亿元,同比增长6.1%,其他品牌收入共106.9亿元,同比大增44.2%。
安踏采用“全能选手+垂类细分”的组合策略,覆盖大众市场的同时,精准卡位户外与专业运动细分赛道。这种多品牌布局接住了消费者从“一双耐克走天下”转向更加个性化、场景化选择的需求。安踏董事局主席丁世忠表示:“我们始终坚持以消费者为中心,坚持品牌特色,打造差异化的产品价值。”
从资本市场的视角看,两者的估值逻辑也在发生变化。耐克当前市值约500亿美元,对应的是收入下滑、份额流失的“衰退叙事”;安踏市值约2000亿港元,对应的是稳健增长、多品牌兑现的“成长叙事”。尽管市值差距仍然存在,但方向已经明确。在全球营收规模上元鼎证券,耐克464亿美元的体量仍是安踏的数倍,但在全球最重要的竞技场——中国运动鞋服市场,第一的王座已经易主。大学生最爱品牌市值发超80% 中国市场连续下滑!
元鼎证券:平台特点解析与最新证券业务服务指南提示:本文来自互联网,不代表本网站观点。