中国人民银行于10月8日发布了《关于人民币汇率的政策立场》(以下简称《政策立场》),针对汇率制度安排、汇率水平变化、汇率与贸易竞争力、国际评估方法及全球失衡治理等议题系统回应了市场关切,阐明了官方立场。文中明确表示,中国不会通过汇率贬值获取贸易竞争优势,也不会搞竞争性货币贬值。
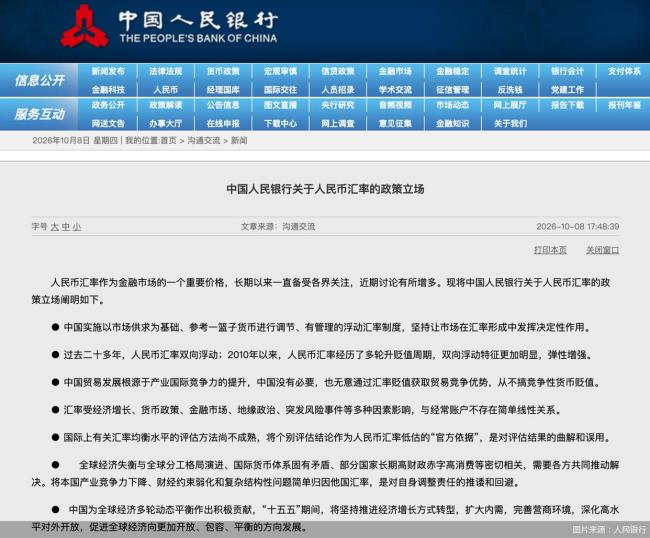
《政策立场》指出,中国实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用。将单一评估结果作为人民币汇率低估的依据,是对评估结果的曲解和误用。未来影响人民币汇率的因素较为多元,推动升值和贬值的因素都存在,汇率走向还有不确定性。
文件还提到,自1993年以来,中国逐步完善人民币汇率市场化形成机制。2005年深化人民币汇率市场化改革以来,人民币汇率双向浮动,在国际主要货币中总体保持强势。2026年初,随着美元指数和美债收益率较快上行,非美货币普遍贬值,人民币对美元汇率总体延续升值走势。年内人民币中间价累计升值2921个基点,在岸人民币、离岸人民币对美元汇率分别升值4.13%和3.89%。
从历史数据来看,过去人民币多轮升值并未影响中国贸易发展,贬值时期中国出口份额也没有更快提升。中国出口正从低端劳动密集型产品向中高端、多样化产品转变,外贸企业更多使用汇率避险手段,中国贸易对汇率变化的敏感度明显下降。
人民银行强调,从未搞竞争性货币贬值。无论是亚洲金融危机期间承诺人民币不贬值,还是2008年金融危机期间保持汇率稳定,中国始终是负责任的大国。此外,2025年全球外汇市场日均交易量接近10万亿美元,其中人民币日均外汇交易量超过8000亿美元,中央银行基本不具备影响汇率中长期走势的干预实力。
《政策立场》还提到,均衡汇率评估模型众多,不同评估结果差异较大,难以形成共识。个别观点有意或无意将IMF的外部平衡评估结果引导到人民币名义汇率上,这是对评估结果的曲解和误用。全球经济失衡需要逆差国和顺差国共同行动,将本国产业竞争力下降简单归因于他国汇率是对自身调整责任的推诿和回避。
展望未来靠谱的线上股票配资,影响汇率的因素较为多元,双向浮动仍是基准场景。短期内人民币汇率有望延续稳中偏强走势,后期需关注我国出口增速变化以及海外主要经济体货币政策调整等因素对美元指数的影响。
元鼎证券:平台特点解析与最新证券业务服务指南提示:本文来自互联网,不代表本网站观点。